
松山市の外壁塗装 / 資金計画ガイド
松山市の外壁塗装、ローン・分割払いの選択肢を解説
結論:外壁塗装の費用を一括で用意するのが難しい場合、「リフォームローン」を利用する方法があります。リフォームローンには、担保が不要な「無担保型」と、住宅を担保にする「有担保型」の2種類があり、無担保型は金利がやや高め(目安として年1.3%〜4.8%程度)な一方、手続きが簡単で少額から利用しやすいのが特徴です。有担保型は金利が低め(目安として年0.29%〜6.0%程度)ですが、抵当権設定費用など諸経費が別途かかり、審査にも時間がかかります。どちらが適しているかは、借入額・返済期間・すでに住宅ローンが残っているかによって変わるため、複数の金融機関で条件を比較することをおすすめします。
※本記事は、外壁塗装の資金計画に関する一般的な情報提供を目的としたものであり、特定の金融商品への加入を推奨するものではありません。筆者は金融の専門家ではないため、実際のローン選びについては、各金融機関または、ファイナンシャルプランナーなどの専門家にご相談のうえ、ご自身の判断でお決めください。
「外壁塗装が必要なのは分かっているけど、100万円前後をすぐに用意するのは難しい」「ローンを使うという選択肢もあると聞いたけど、どんな仕組みなのか分からない」——松山市で外壁塗装を検討している方から、費用の支払い方法に関するご相談をいただくことがあります。外壁塗装は高額な工事だからこそ、無理のない資金計画を立てることが、安心して工事を進めるための重要なポイントです。
この記事では、松山市で外壁塗装のローン・分割払いを検討している方に向けて、リフォームローンの種類と特徴、選び方のポイント、そして松山市の補助金と組み合わせた資金計画の考え方まで、実務目線で詳しく解説します。愛媛県松山市を中心に外壁塗装・屋根塗装を手がけるRebornがまとめました。
外壁塗装費用の支払い方法、主な選択肢
外壁塗装の費用を支払う方法には、大きく分けて以下の選択肢があります。
- 現金一括払い:貯蓄から工事費用をまとめて支払う方法です。
- リフォームローン(無担保型):住宅を担保にせず、比較的少額から借り入れできるローンです。
- リフォームローン(有担保型):住宅を担保にすることで、低金利・長期間・高額の借り入れが可能なローンです。
- 住宅ローンの借り換え・追加借入:すでに住宅ローンが残っている場合、リフォーム費用を合算して借り換える方法です。
- クレジットカードの分割払い:業者がクレジットカード決済に対応している場合に利用できます。
このうち、まとまった費用を分割で支払う代表的な方法が「リフォームローン」です。以下、リフォームローンの仕組みを中心に解説していきます。
Rebornの施工実績
この記事は、松山市を中心に外壁塗装・屋根塗装を手がける「Reborn」が、実際のお客様の資金計画相談の経験にもとづいて執筆しています。
お支払い方法についてのご相談も承っています。ご予算に応じた工事内容の調整も可能です。
リフォームローンとは何か
リフォームローンとは、住宅の増改築・修繕資金として利用できる、金融機関のローン商品です。外壁塗装のような工事も、多くの金融機関でリフォームローンの対象とされています。
リフォームローンを利用する一般的な流れは、以下の通りです。
- 金融機関にリフォームローンの申し込みをする
- 工事の見積書、不動産登記の証明書など、必要書類を提出する
- 金融機関の審査を受ける
- 審査通過後、施工業者と正式に工事契約を結ぶ
- 金融機関とローン契約の手続きを行う
審査には、見積書の提出が必要になることが一般的なため、まずは外壁塗装業者から見積もりを取得することが、ローン利用の第一歩になります。
無担保型と有担保型、2つのリフォームローン
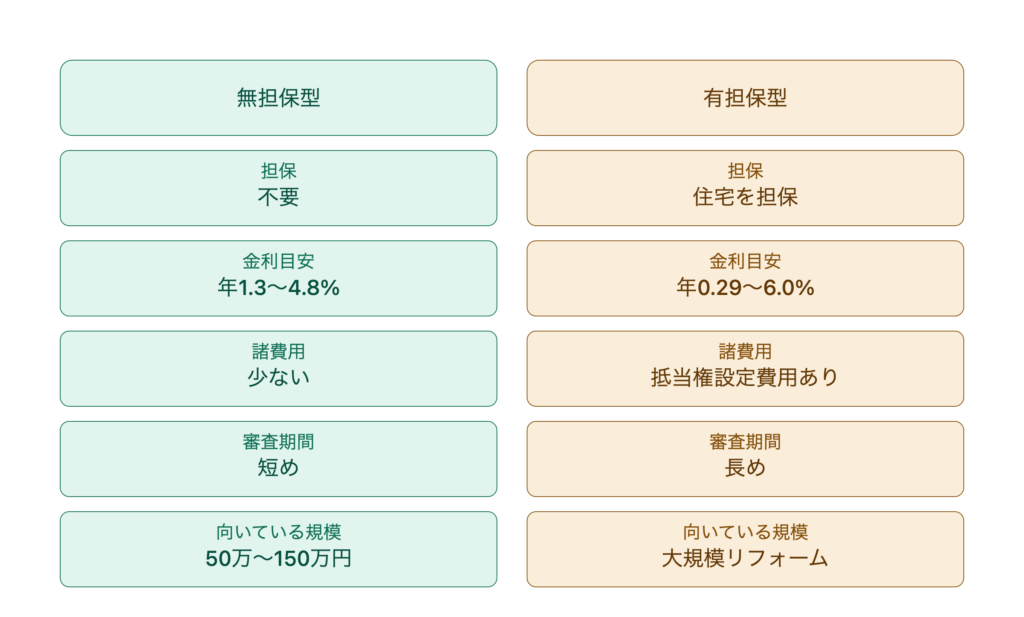
リフォームローンには、大きく分けて「無担保型」と「有担保型(担保型)」の2種類があります。
無担保型リフォームローン
住宅などの担保を必要としないタイプのローンです。金利の目安は年1.3%〜4.8%程度とされ、有担保型と比べるとやや高めですが、審査や手続きが比較的シンプルで、少額から利用しやすいのが特徴です。外壁塗装のように、数十万円〜150万円程度までの規模の工事であれば、無担保型で対応できるケースが多いとされています。
有担保型リフォームローン
リフォームする住宅などを担保として提供するタイプのローンです。金利の目安は年0.29%〜6.0%程度と、優遇適用時には住宅ローン並みの低金利で借りられる場合があります。借入可能額も大きく、返済期間も長期に設定できる一方、抵当権設定のための費用(10万円〜20万円程度が目安)が別途かかることや、審査に時間がかかる点がデメリットとして挙げられます。
※リフォームローンの金利相場に関する記載は、複数のリフォーム関連情報サイトが公開している、2025年〜2026年時点の一般的な目安にもとづいています。実際の金利は、金融機関・借入条件・審査結果によって異なります。最新かつ正確な金利は、各金融機関に直接ご確認ください。
外壁塗装には、どちらのタイプが向いているか
一般的な目安として、外壁塗装のみ、あるいは外壁+屋根塗装程度の規模(50万円〜150万円程度)であれば、無担保型リフォームローンで対応できるケースが多いとされています。無担保型は、諸経費がかからず手続きも簡単なため、借入額が小さい場合には、金利差によるメリットより初期費用の負担の方が上回りやすいとも言われています。
一方、外壁塗装とあわせて大規模なリフォーム(屋根の葺き替え、水回りの改修など)もまとめて検討している場合や、借入額が大きくなる場合は、有担保型リフォームローンや、住宅ローンの借り換えを検討する価値があります。すでに住宅ローンが残っている場合は、その残高とリフォーム費用を合算して借り換える方法もあります。
ただし、これらはあくまで一般的な傾向であり、最終的にどちらが適しているかは、借入額・返済期間・金利条件・ご自身の資金状況によって異なります。金融機関の窓口や、ファイナンシャルプランナーに個別に相談することをおすすめします。
リフォームローン選びで確認したいポイント
複数の金融機関のリフォームローンを比較する際は、金利以外にも、以下の点を確認しておくことをおすすめします。
- 金利タイプ:変動金利か固定金利か
- 団体信用生命保険(団信)の有無:契約者に万が一のことがあった際、保険金でローン残高がまかなわれる保険。加入が必須の商品と、任意の商品があります
- 初期手数料・保証料:借入時にかかる諸費用
- 繰上返済費用:早期に完済したい場合、手数料がかかるかどうか
- 金利優遇の条件:給与振込口座の指定、他の取引状況などにより、金利が優遇されるケースがあります
金融機関によっては、リフォーム内容や取引状況に応じて、最大で年1%以上の金利優遇が適用されることもあるとされています。複数の金融機関に問い合わせて、条件を比較することをおすすめします。
松山市の補助金と組み合わせた資金計画
ローンの検討とあわせて、松山市の「わが家のリフォーム応援事業」など、活用できる補助金がないかも確認しておくことをおすすめします。補助対象工事費の10%(上限20万円)が基本補助として支給される可能性があり、条件によっては空き家バンク加算(30万円)などの上乗せもあります。
補助金を活用できれば、ローンで借り入れる金額を抑えることができ、結果的に利息の負担を減らすことにもつながります。ただし、補助金は事前申請が必須で、交付決定前に契約・着工してしまうと対象外になるため、ローンの検討と補助金の申請は、あわせて早めに進めることが重要です。制度の詳細は松山市の外壁塗装補助金・助成金を完全ガイド【令和8年度版】をご覧ください。
ご予算に合わせた工事内容のご相談も承ります
見積書は、ローン申し込みの際の必要書類としてもご利用いただけます。
クレジットカード分割払いという選択肢
業者によっては、クレジットカード決済に対応しており、カード会社の分割払い・リボ払いを利用できる場合もあります。ただし、クレジットカードの分割払い・リボ払いは、リフォームローンと比べて金利(手数料率)が高めに設定されていることが一般的なため、利用する場合は、金利条件を十分に確認したうえで判断することをおすすめします。
ローンを組む前に確認しておきたいこと
総返済額をシミュレーションする
借入額・金利・返済期間によって、最終的な総返済額(元本+利息)は大きく変わります。多くの金融機関のウェブサイトには、返済シミュレーションのツールが用意されているため、契約前に試算しておくことをおすすめします。
月々の返済額が無理のない範囲か確認する
外壁塗装は、住宅ローンなど他の支払いとあわせて発生することも多いため、月々の返済額が家計に無理のない範囲に収まっているかを、事前にしっかり確認しましょう。
複数の金融機関で見積もりを比較する
金融機関によって、金利・手数料・団信の有無などの条件は異なります。工事の見積もりと同様、ローンについても複数社を比較検討することをおすすめします。
工事金額を抑えることも、資金計画の重要な要素
ローンを検討する前に、そもそもの工事金額が適正かどうかを確認することも、資金計画において重要なポイントです。塗料グレードの選び方や、工事範囲の見直しによって、無理のない予算に調整できることもあります。
すでに見積もりをお持ちの方は、その内容が適正かどうかを、松山市の外壁塗装セカンドオピニオン|他社の見積書を無料チェックで確認することもできます。また、坪数・塗料グレード別の費用相場については、松山市の外壁塗装費用相場の記事もあわせてご覧ください。
松山市での資金計画に関するご相談事例
事例:予算に応じて塗料グレードを調整したケース
「外壁塗装は必要だと分かっているが、無理のない予算で収めたい」というご相談でした。フッ素塗料を希望されていましたが、ご予算とのバランスを踏まえ、耐久性と価格のバランスに優れたラジカル塗料をご提案。あわせて、松山市の補助金制度の活用もご案内し、実質的な負担額を抑えたご提案をさせていただきました。無理のない資金計画のもと、ご納得いただいたうえで契約に進んでいただけたケースです。
このように、ローンを検討する前に、まずは工事内容・予算の調整によって、無理のない金額に収められないか相談してみることもおすすめです。
ローン・分割払いに関するよくある質問
Q. Rebornでもローンの手続きを手伝ってもらえますか?
ローンの申し込み手続き自体は、お客様と金融機関との直接のやり取りになりますが、審査に必要な見積書の発行や、工事内容に関するご説明など、可能な範囲でサポートいたします。
Q. ローンの審査に落ちることはありますか?
金融機関の審査基準によっては、収入状況や他の借入状況などにより、審査に通らない場合もあります。詳しい審査基準は、各金融機関にご確認ください。
Q. 着手金と残金、それぞれローンでの支払いに対応できますか?
ローンを利用する場合の資金の受け渡しタイミングは、金融機関やローン商品によって異なります。契約前に、業者への支払いタイミング(着手金50%・完了後残金50%など)と、ローンの融資実行タイミングが合っているか、あわせて確認しておくことをおすすめします。
Q. 無担保型と有担保型、どちらが自分に合っているか分かりません。
借入額・返済期間・すでにある住宅ローンの状況などによって適したタイプは異なるため、一概にはお答えできません。複数の金融機関に相談し、条件を比較したうえで、ご自身の状況に合った商品を選ぶことをおすすめします。
Q. 補助金とローン、両方使うことはできますか?
可能です。ローンで工事費用を借り入れつつ、補助金交付後にその分を繰上返済に充てるといった活用方法もあります。ただし、補助金は事前申請が必須のため、ローンの審査・契約と並行して、早めに補助金の申請準備も進めることをおすすめします。
まとめ:資金計画は、複数の選択肢を比較してから判断を
外壁塗装の費用を一括で用意するのが難しい場合、無担保型・有担保型のリフォームローンを活用する方法があります。それぞれ金利・借入可能額・手続きの手間が異なるため、ご自身の借入額や返済計画に合わせて、複数の金融機関で条件を比較することが大切です。
あわせて、松山市の補助金制度を活用することで、実質的な負担額を抑えられる可能性もあります。ローンの検討と補助金の申請は、どちらも早めの準備が重要です。本記事は一般的な情報提供であり、実際のローン選びについては、金融機関やファイナンシャルプランナーなど専門家にご相談のうえ、ご自身でご判断ください。
Rebornは、松山市を拠点に、ご予算に応じた工事内容のご提案や、補助金制度のご案内を行っています。現地調査・お見積もりは無料ですので、「外壁塗装は必要だけど、支払い方法に悩んでいる」という方は、お気軽にご相談ください。
ご予算のご相談も、まずは無料でお聞かせください。
相見積もり歓迎。しつこい営業は行いません。

この記事の執筆・監修
Reborn(松山市の外壁塗装・屋根塗装専門店) 代表親方 丸木 雄勢
松山市を中心に外壁塗装・屋根塗装・防水工事などを手がける地域密着の塗装専門店。職人歴10年以上。年間約24棟の施工を、現地調査から施工まで代表自身が一貫して担当しています。
- 年間施工件数:約24棟(外壁塗装・屋根塗装、松山市内中心)
- 保有資格:有機溶剤作業主任者/足場の組立て等作業主任者/石綿作業主任者/職長・安全衛生責任者/ゴンドラ取扱い業務主任者
- ご予算に応じた工事プランのご提案に対応
※本記事は、外壁塗装の資金計画に関する一般的な情報提供を目的としており、特定の金融商品を推奨するものではありません。金利・条件等は金融機関により異なり、時期によって変動します。正確な情報は各金融機関に直接ご確認ください。筆者(Reborn)は金融の専門家ではないため、実際のローン選びについては、金融機関やファイナンシャルプランナーなど専門家にご相談のうえ、ご自身の判断で決定してください。松山市の補助金に関する情報は年度により変更される場合があるため、詳しくは松山市住宅課(電話:089-948-6349)にご確認ください。


